提前交屋、借屋裝修之不動產交易風險
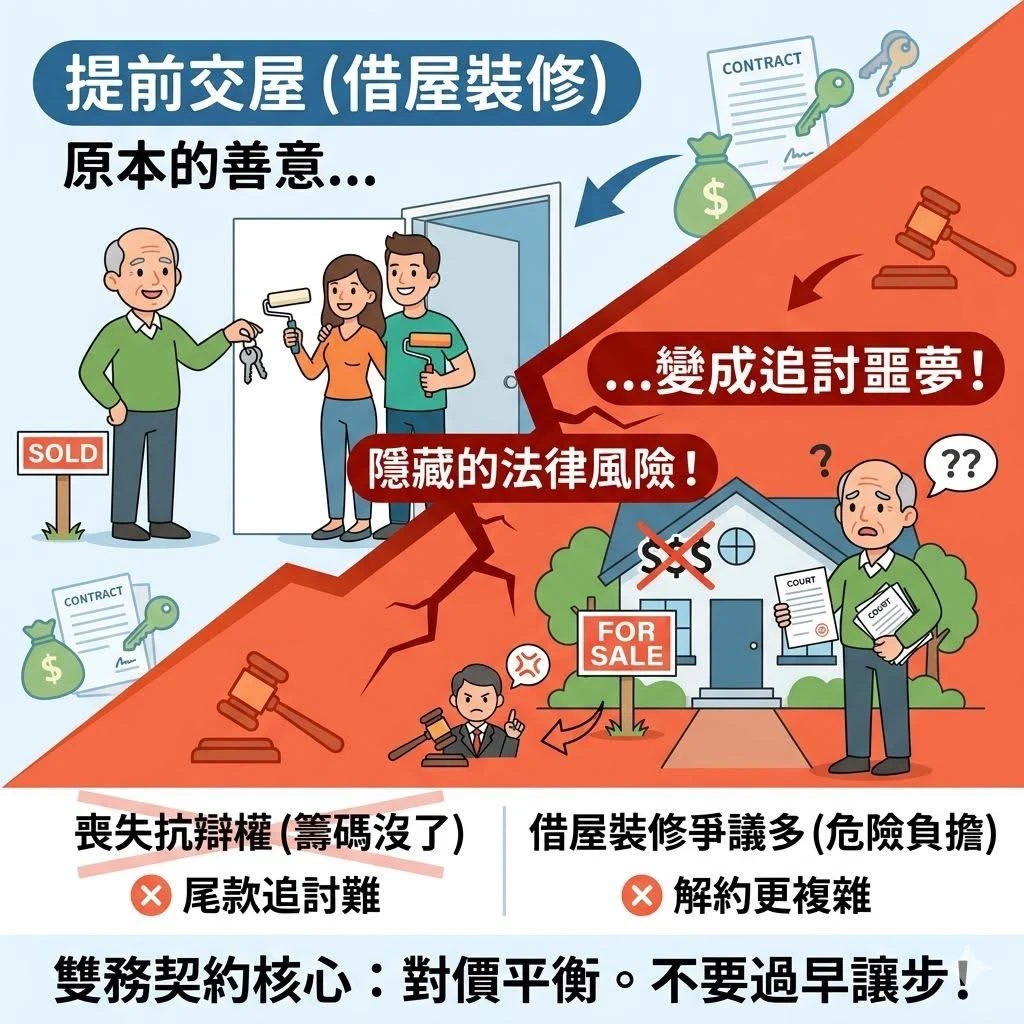
最近處理一個案件,再次看到一個常見卻易被忽略的問題:
「尾款未付,屋主就先交屋。」
買方可能因租約到期、急著搬遷或想先裝修而請求,屋主一時通融就同意。
但結果往往是:
1、買方一進屋就挑東挑西
2、尾款遲遲收不到
⚖️ 法律本質:不動產買賣交易是雙務契約,雙方互負給付義務。
依民法第264條: 一方未履行,他方得拒絕履行。
也就是:
不付錢,可以不交屋;不交屋,也可以不付錢。
這是維持交易平衡的機制,一旦提前履行,就等於放棄籌碼。
❌ 提前交屋的三大風險
一、喪失履行抗辯權
先交屋後,若買方未付款,屋主難再以交屋作為制衡。
二、尾款追討成本高
通常需經假扣押、訴訟、強制執行,耗時耗力。
三、借屋裝修爭議多
- 使用費用多由買方負擔
- 危險負擔須看契約,不當然移轉
- 若契約解除,可能面臨回復原狀或賠償爭議
不只是收不到錢,還可能衍生更複雜問題。
📋 必要時的風險控管
若確需提前交屋,務必另訂書面約定:
① 尾款與費用給付機制
→ 明訂通知後即應付款(含罰則)
② 使用期間費用負擔
→ 水電、管理費、持有稅費由買方負擔
③ 危險負擔約定
→ 明確風險歸屬
④ 解約處理
→ 是否回復原狀、裝修補償
⑤ 借屋起算日
→ 作為權利義務基準
💬 結語
提前交屋是善意,但也代表風險需提前承擔。
雙務契約的核心是對價平衡,過早讓步,就是放棄保障。
與其事後追討,不如事前防範。
#法律實務分享