配偶死亡時的夫妻剩餘財產差額分配請求權
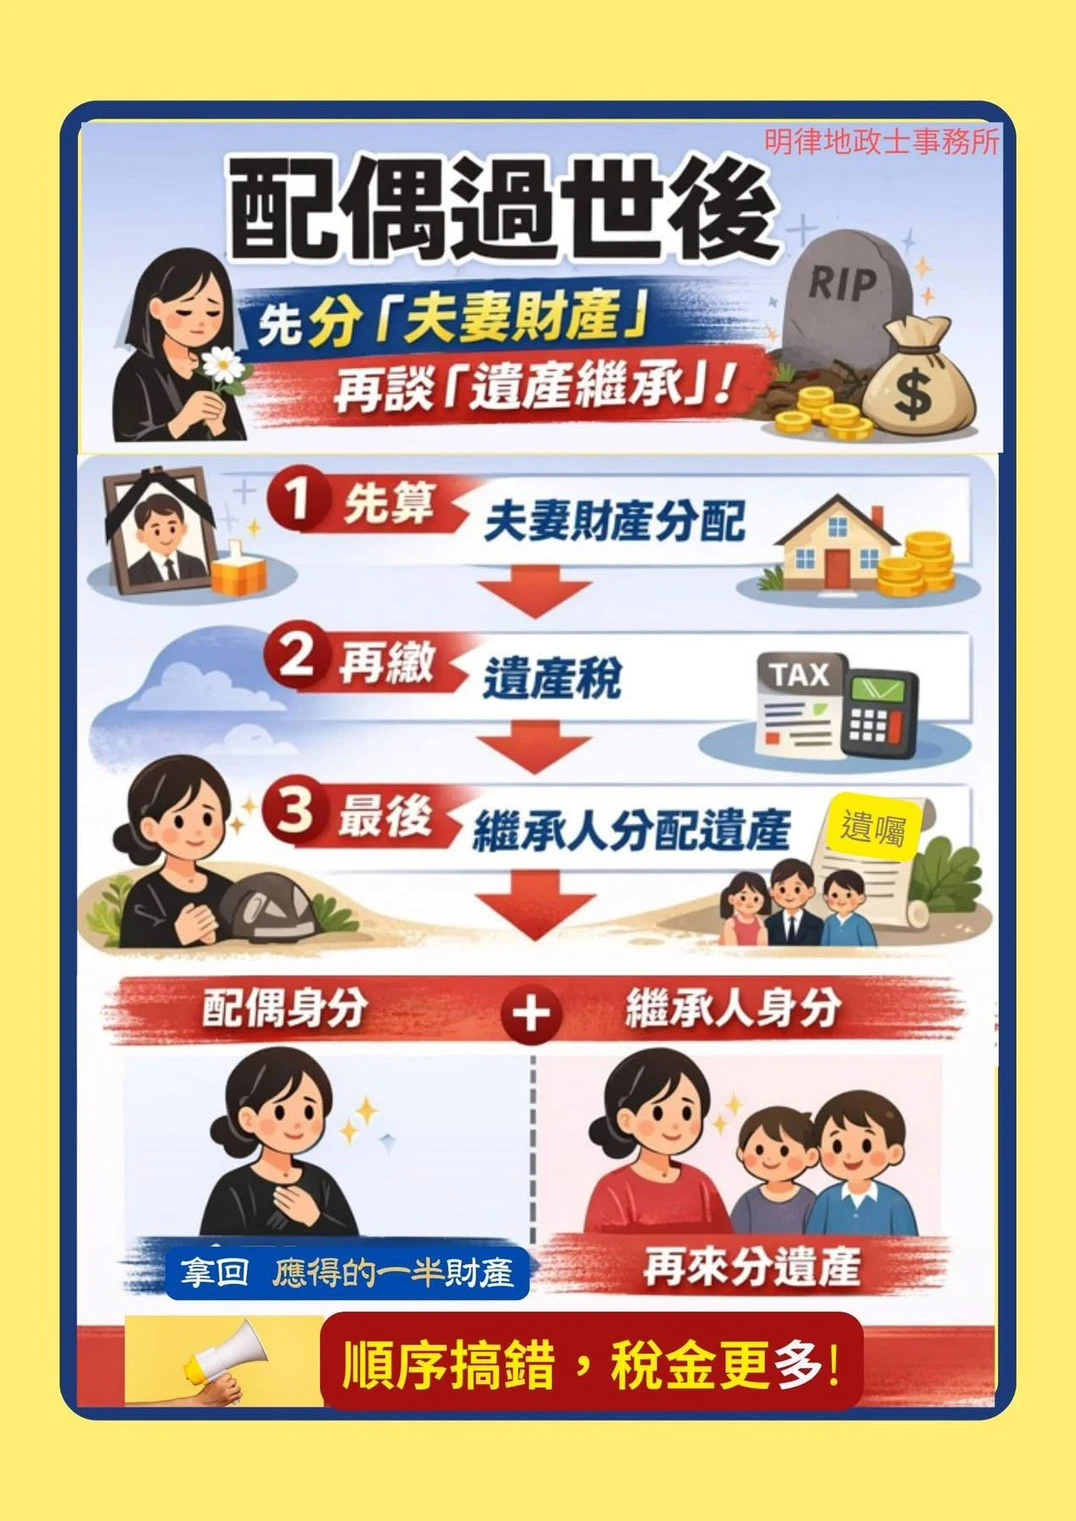
「夫妻剩餘財產差額分配請求權」這件事除了在離婚時會發生,其實:
👉 當配偶死亡時,也會發生!
這部份在遺產繼承中相當重要,會影響整個遺產分配與應繳稅負
★★ 善用「夫妻剩餘財產差額分配請求權」可以節省下相關可觀的遺產稅!!
📌 實務流程如下:
1️⃣ 先計算 ➡️「夫妻剩餘財產差額分配請求權」
2️⃣ 再處理 ➡️ 遺產稅申報與繳納
3️⃣ 最後是 ➡️ 繼承人分配遺產
📌 為什麼要先做剩餘財產分配?
因為從法律本質來看——
👉 被繼承人財產清單上的財產,並不全是他一個人的,其中婚姻期間累積的財產,其實包含了配偶的貢獻。
因此法律允許配偶先拿回
👉「應得的一半差額」
📌 稅務上也認同這樣的概念!
所以在遺產稅申報時,可以主張:
➡️「配偶剩餘財產差額分配請求權扣除額」
也就是說👇
💰 先扣掉這一筆
💰 剩下的再來算遺產稅
📌 哪些財產要算?哪些不用?
✔️ 婚後財產 → 要計算
✔️ 婚前財產 → 不列入
但注意‼️
👉 婚前財產「在婚後產生的收益」要算在遺產內:
例如:
💡 利息 💡 租金💡 股利 💡 增值利益
📌 因此配偶有「雙重身分」!
當一方過世時,配偶可以:
① 先用「配偶身分」
➡️ 主張剩餘財產分配
② 再用「繼承人身分」
➡️ 與子女一起分剩下的遺產
📣 很多人忽略這個部分,導致多繳遺產稅、甚至分錯財產!!不可不慎!!
#不動產繼承 #法律實務分享 #不動產稅務