買房違約,自備款500萬會被全部沒收嗎?
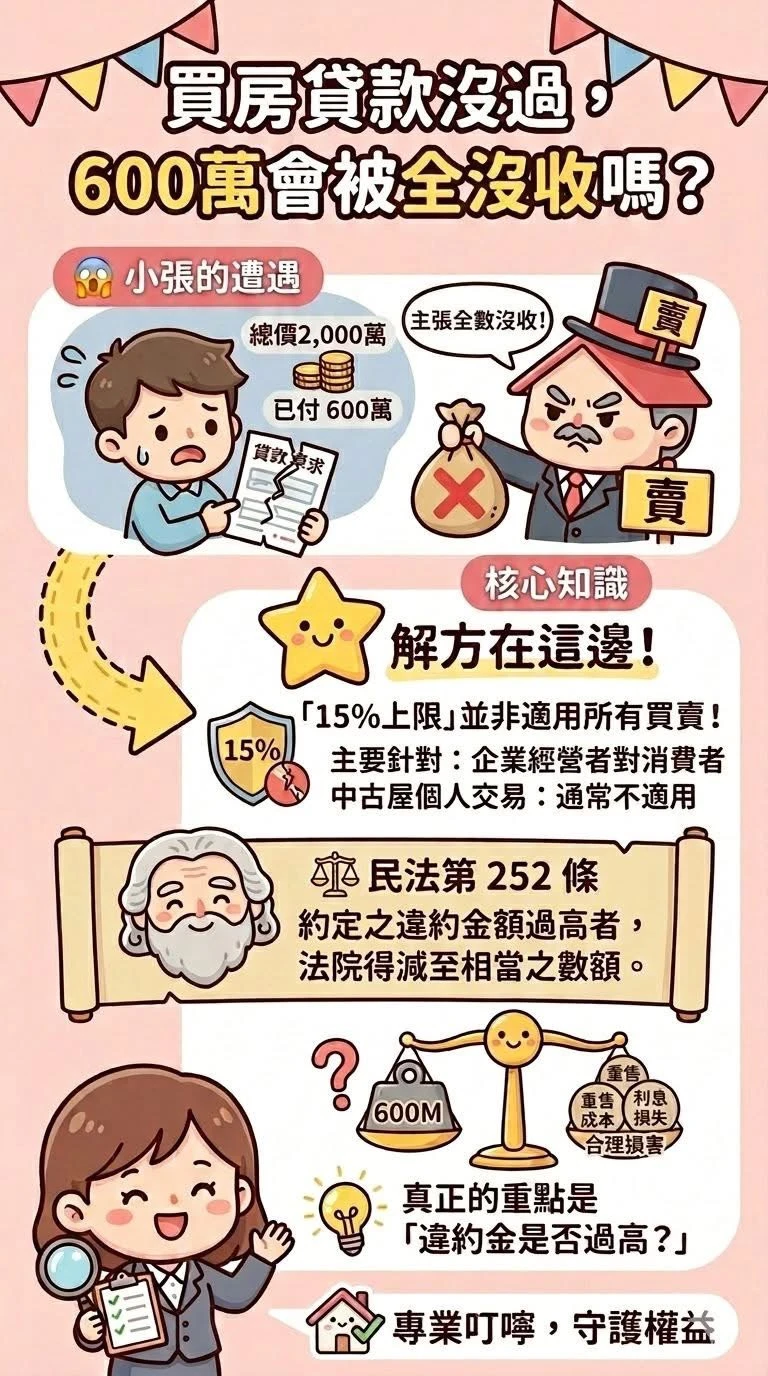
小張老闆買了一間房,總價 2000萬。
簽約後,他已經付了 500萬自備款,原本打算向銀行貸款 1,500萬。
結果銀行一查聯徵,發現小張老闆過去有信用瑕疵。
貸款,沒過!尾款補不出來,小張老闆只好跟賣方談解約。
沒想到賣方直接說:「你違約,500萬我全部沒收。」
小張嚇壞了。😭😭😭
他聽朋友說:「不是規定最多只能收15%嗎?」
於是趕緊來問:「傑基代書,請問15%是哪一條?我可以拿這個跟賣方談嗎?」
傑基代書說:有相關規定沒錯。但 15% 上限不是所有買賣交易都適用。很多人聽過的 15%,主要是針對「企業經營者對消費者」的不動產買賣定型化契約,例如常見的建商或業者銷售預售屋或成屋給消費者。
但如果是一般民眾的中古屋買賣,通常沒有硬性的 15% 上限規定,多數仍要回到契約約定與民法第252條,由法院個案判斷違約金是否過高。
所以本案真正的重點不是:「是不是只能收15%?」
而是: 「500萬違約金,會不會過高?」
買方違約就算是事實,500萬也通常不是賣方說沒收就全拿走!
民法第252條規定:「約定之違約金額過高者,法院得減至相當之數額。」
白話來說,就是:契約寫了違約金,也不代表賣方想拿多少就拿多少。
如果約定的違約金明顯超出合理補償範圍,法院可以依個案情形酌減。
本案總價 2,000萬,賣方主張沒收 500萬,等於總價的 25%。
這個比例高不高?(我是覺得很高啦😬😬😬)
當然不能只看數字,法院還要看賣方到底受了多少損害。
法院通常會看什麼?
可能考量 :
1. 賣方實際損害:解約後賣方到底損失多少?
2. 違約金比例:500萬占總價 25%,是否過高?
3. 買方責任:貸款沒過是否因買方信用瑕疵造成?
4. 履約程度:買方是否已付一大筆款項?
5. 房市狀況:房子後來是否更難賣?是否會跌價?
6. 公平原則:全部沒收是否超過合理補償範圍?
所以,法院不是看到買方違約就一定支持全額沒收。
但也不是買方喊「太高」就一定會砍。
重點在於:賣方的損害,是否真的大到可以合理留下500萬。
賣方可以主張違約金。買方當然也可以主張違約金過高,請求法院酌減。
不過分享一個實務狀況,就目前公開判決與實務經驗來看,近10年違約金酌減訴訟中,法院最後認定超過總價 15% 的案例其實不多,通常會落在 15% 以內,甚至更低。
☆給買房的朋友小提醒☆
買房前,請先做三件事:
1. 先找銀行承辦試算看看自己的支付能力,不要只聽誰說「你應該貸得過」。
2. 如果年輕的時候消費有點輕狂,信用狀況沒把握的話,可以自己先調聯徵看看。(看不懂我可以幫你看)
3. 自備款多準備多一成,貸款有狀況時還可以應急。
當然實務上還有些隱藏版小小小撇步,有買房規劃的朋友可與代書聯繫
★最後一句話★
房子很貴,簽約前多確認些小細節。
很多時候,省下的不只是麻煩,是幾百萬的辛苦錢!
#法律實務分享