竹科工程師想買房?銀行眼裡的「負債比」才是關鍵!教你怎麼算出貸款額度
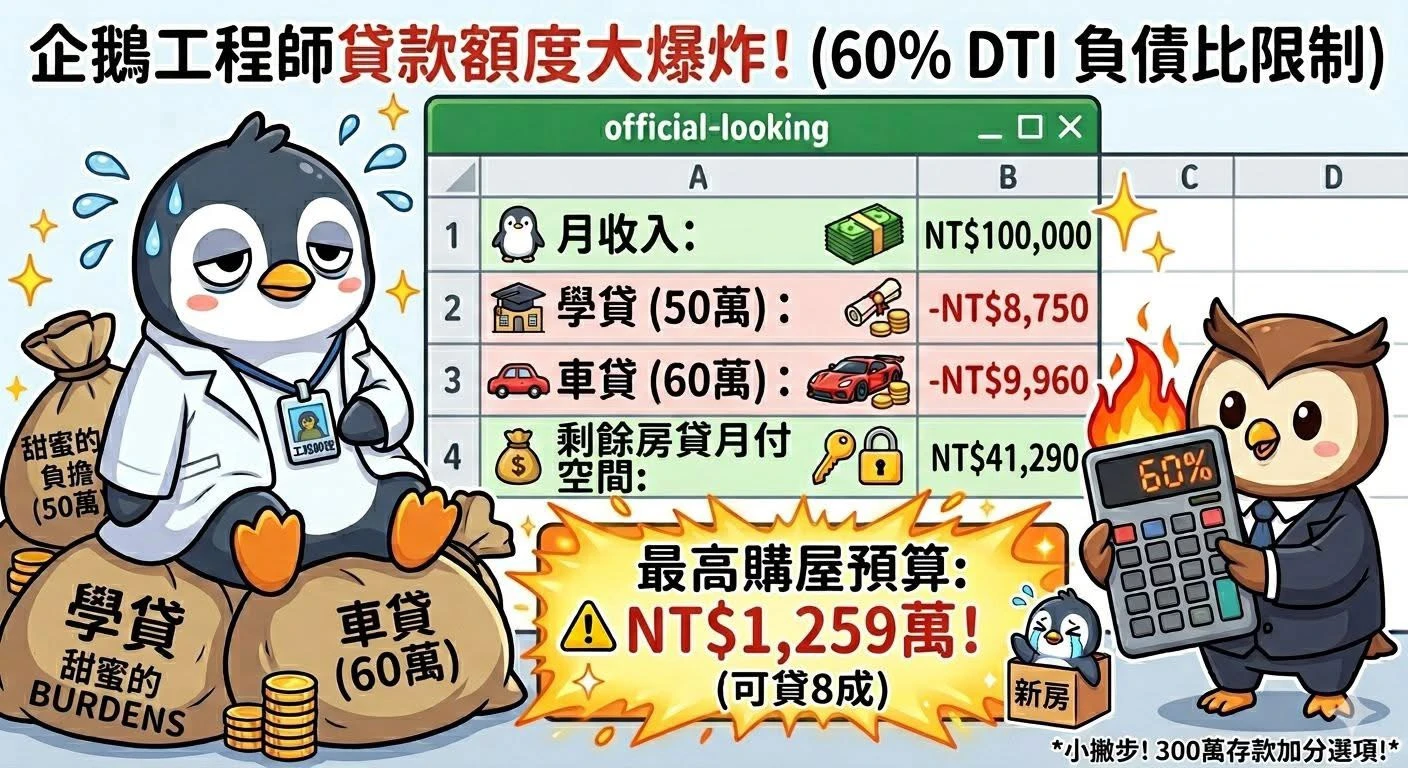
昨天跟一位熟識的銀行房貸承辦喝咖啡,聊到最近新竹的房市。代書我忍不住大吐苦水:「現在房價這麼高,客戶都怕貸不到八成,我也很難做啊!」
承辦笑笑地拿出計算機:「代書,不是我們不貸,是客戶的『收支負債比』過不過得去啊。我們銀行現在負債比 60% 是基本門檻,超過就很難送了。」
我就當場考了他一個案例,這位客戶是園區工程師,條件看起來還不錯,但...
🕵️♂️【案例:月入10萬的竹科工程師,能買多少錢的房?】
這位工程師雖然月入 10 萬(年薪約 120 萬),但身上背了不少「甜蜜的負擔」:
1️⃣ 學貸 50 萬
2️⃣ 車貸 60 萬 (剛換了台好車載女友😎)
我們用銀行的「內規公式」來算算看:
(參數:學貸每萬算175元、車貸每萬算166元、房貸每萬算41元,千萬不要有信用卡循環,超扣分!)
📝【代書與銀行的精算實錄】
Step 1:算算他現在每個月要繳多少錢?
學貸月負擔:50萬 × 175 = 8,750 元
車貸月負擔:60萬 × 166 = 9,960 元
😱 既有總月負擔:18,710 元
Step 2:算算銀行還能給他多少房貸空間? (收支比 60% 限制)
最高月負擔上限:100,000 × 60% = 60,000 元
剩餘可房貸空間:60,000 - 18,710 = 41,290 元
💡 每月最多只能再拿出 41,290 元繳房貸。
Step 3:換算成房屋總價!(假設貸8成、30年)
可貸房貸額度:41,290 ÷ 41(元/萬)≈ 1,007 萬元
總結:他最多能買總價約 1,259 萬元的房子!
😅 代書碎碎念:
約1,259萬...在新竹能買哪裡?🤔 這位工程師如果想買新竹竹北蛋黃區,恐怕只能看小兩房甚至大套房了。
承辦最後悄悄跟我說了一個「加分祕訣」🤫:
「如果這位工程師有一定金額的存款基數,我們或許可以幫他『創造』出其他的月收入,那他的貸款額度就會瞬間變高!」
所以各位想買房的朋友,除了賺錢,「信用管理」和「資產配置」才是順利貸款的王道啊!
不懂怎麼算?不知道自己能買多少錢的房?
別怕,專業的交給專業的,歡迎私訊我來幫你精算!
亦可以透過下面連結,輸入相關資料
包括自身的收入資訊及現有貸款資訊即可馬上推估可貸款的金額
購屋者可貸款金額試算
明律地政士事務所
03-5610501
新竹市田美三街28號四樓之一