房貸怎麼還最划算?一次看懂三種方式利息差多少!
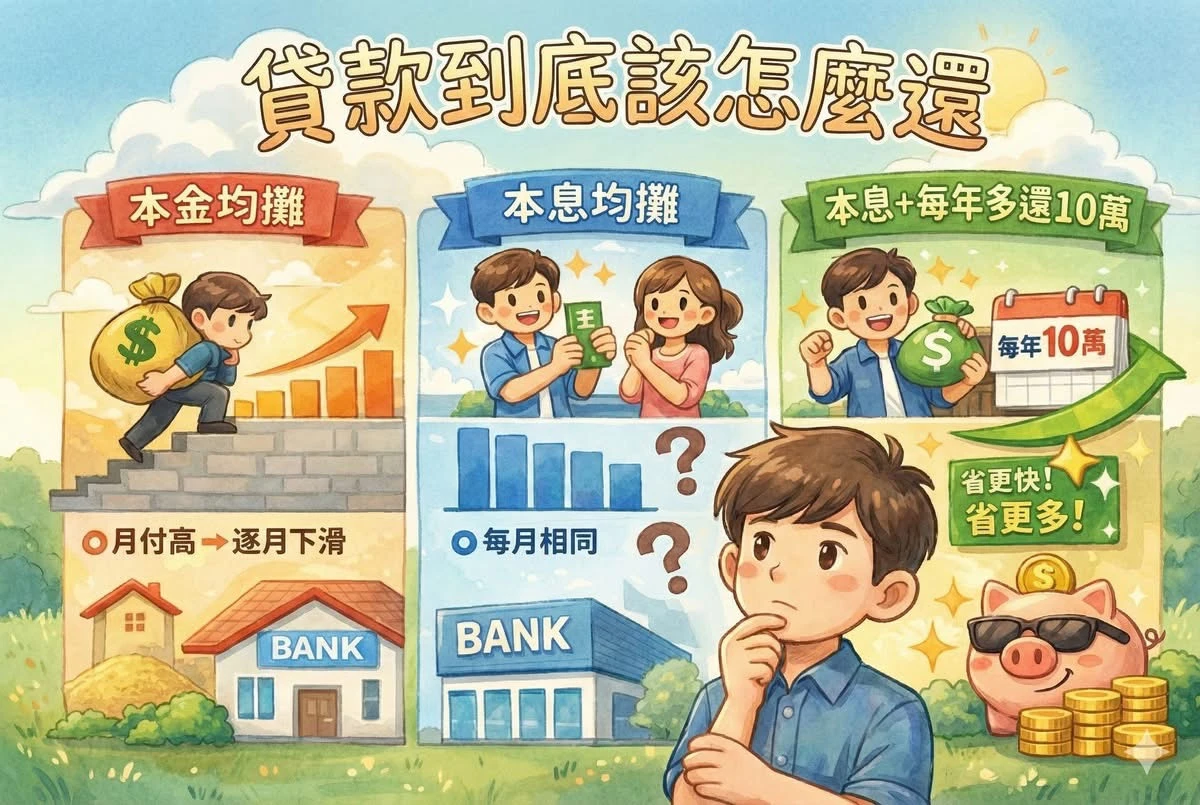
很多人在申請房屋貸款時,只會問行員「我每月要繳多少錢」,但其實除了每月固定繳同樣金額外,有些銀行也提供另外的還款方式,1000萬的貸款30年繳的利息可以差到47萬!!
以下用實際數字幫大家算清楚👇
📌 試算條件(全部相同)
貸款金額:1,000 萬
貸款年期:30 年(360 期)
年利率:2.5%
計息方式:月計息
一、本息均攤法(最常見)
👉 每月繳一樣多,前期大多在繳利息
每月固定還款:約 39,520 元
總還款金額:約 1,422 萬
✅ 總利息:約 422 萬
✔ 優點:月付穩定、壓力小
✘ 缺點:利息最多
二、本金均攤法(越繳越輕鬆)
👉 每月還的本金固定,利息逐年下降
第 1 個月:約 48,600 元
最後 1 個月:約 27,800 元
總還款金額:約 1,375 萬
✅ 總利息:約 375 萬
📉 比本息均攤: ➡️ 少付約 47 萬利息
✔ 適合:收入高、想省利息的人
✘ 缺點:前期壓力大
不過每個月繳錢不一樣其實蠻不方便的,因為不知道每個月要放多少金額到貸款扣款帳號,但如果每個月都繳固定本息,到年底把本來可以多繳的錢一次拿去去還本金,也可以少繳超過100萬的利息,並臨時保持資金運用的彈性。
三、本息均攤+年底多還 10 萬(超多人忽略的好選擇)
👉 每月照繳,但「年底多還 10 萬直接沖本金」
結果:約 26 年還清(提早 4 年)
總還款:約 1,315 萬
✅ 總利息:約 315 萬
🔥 跟原本本息均攤法比:
少繳利息:約 107 萬
提早還清:4 年
✅ 結論懶人包
✔ 想「月付穩定+又能省錢」
建議選擇第三種方式,本息均攤法+每年年底大額還本(當然去買0050或許更具資金效率🤣🤣🤣)
#不動產小知識