不動產履約保證(ESCROW)全解析
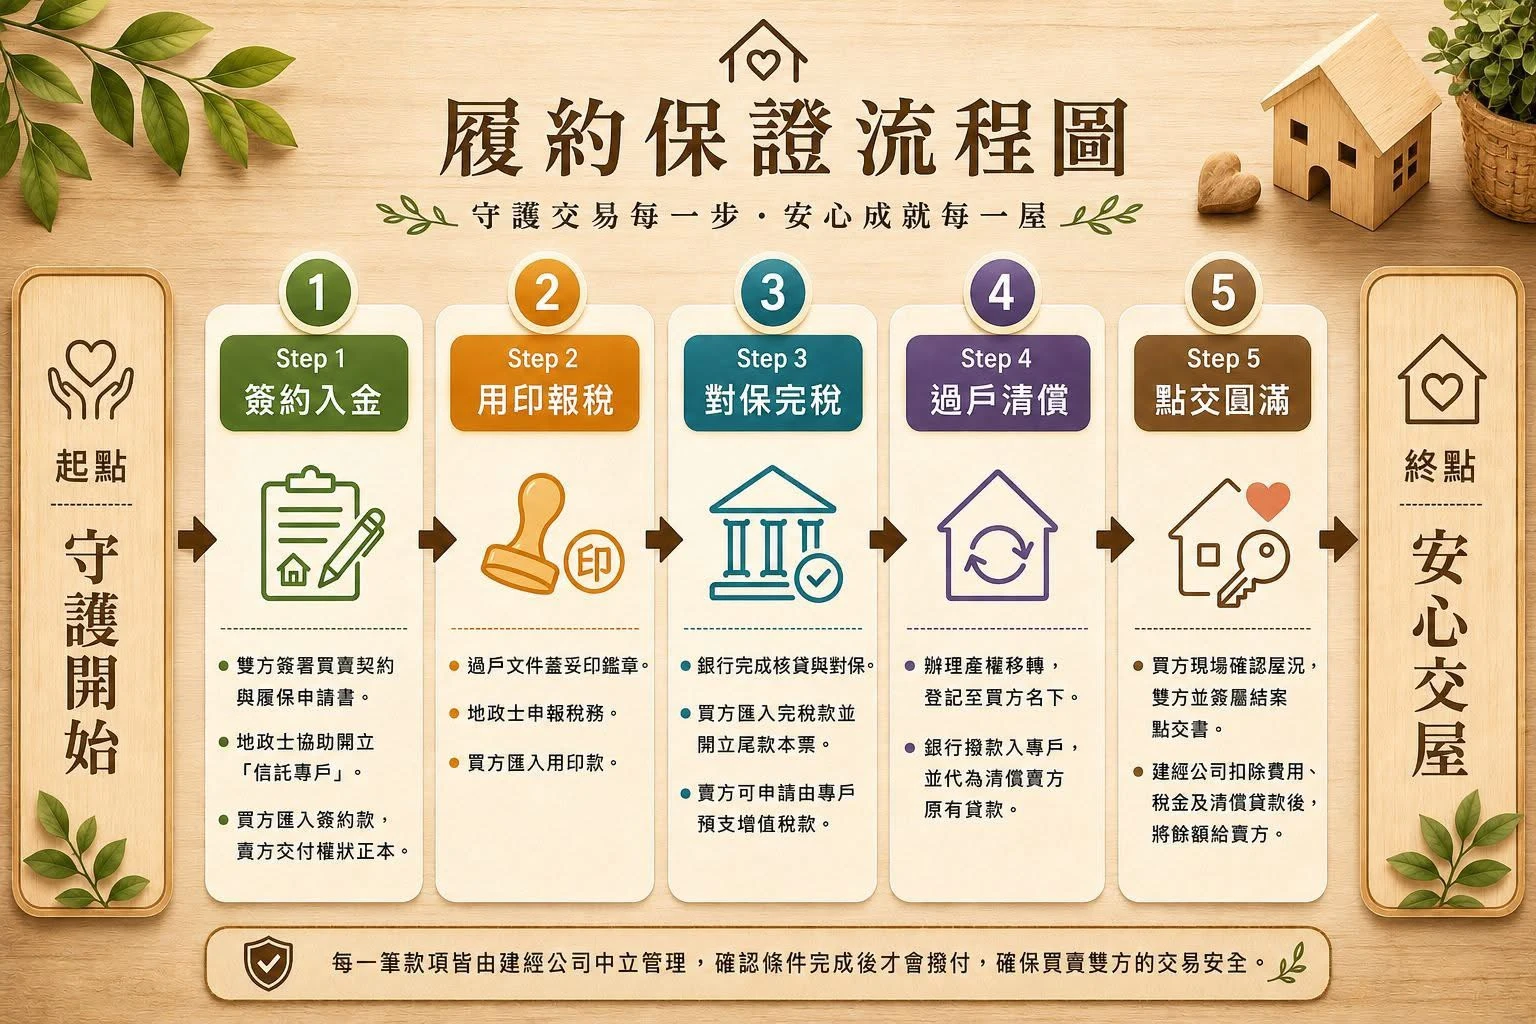
專屬於你的交易守門員
〔不動產履約保證(ESCROW)全解析〕
現在買賣房屋,從簽約到交屋往往要拉長到 2~3 個月,期間牽涉價金、產權、稅費、貸款等一連串流程。
這段漫長的等待裡——
買方怕:錢付了,房子卻拿不到
賣方怕:產權過戶了,尾款卻沒進來
履約保證,就是專門用來填補這段「高風險空窗期」的制度。
【什麼是履約保證?】
一句話說清楚:
「買方的錢先交給中立第三方保管,只有在條件達成時才會撥給對方。」
透過建經公司設立的「履約保證專戶」:
・買方付款,不是付到賣方個人戶頭,而是先進履保專戶
・每一個流程節點(用印、完稅、過戶、交屋),都綁定對應的撥款條件
・全程有專業地政士協助稅務申報、抵押權塗銷與登記文件
【銀行貸款在其中扮演什麼角色?】
很多人以為「貸款一撥就直接進履保專戶」,其實實務流程更精細:
・若標的還有賣方原本的房貸
買方貸款銀行會先用新貸款金額,直接清償賣方原銀行的舊貸,辦理舊抵押權塗銷。
・清償完舊貸、辦妥相關手續後
剩餘的貸款金額,才會進入履保專戶,與買方自備款一起,作為後續撥付與交屋結算的資金來源。
也就是說:
新貸款金額 = 先還賣方舊貸 + 剩餘的才進履保專戶再做分配。
【對買方的保障】
在履約保證制度之下,買方自簽約起分期支付的每一筆價金,都有清楚的安全邊界:
・資金不會直接進到賣方戶頭,而是先進中立的履保專戶
・如果房子有查封、無法過戶、屋況爭議無法解決,款項不會任意被撥走
・未完成過戶與交屋前,尾款得以繼續留置,促使賣方確實履行義務
白話說:在你真正拿到房子之前,你的錢都待在「安全地帶」。
【對賣方的保障】
履約保證不是只保護買方,對賣方同樣是重要的風險控管工具:
・過戶前,就會先確認買方自備款已足額匯入履保專戶
・銀行新貸會先幫你清償舊房貸、辦理舊抵押塗銷,減少你自己奔波處理的負擔
・清償舊貸後的貸款餘額,加上買方自備款,在履保專戶中統一控管,條件達成後再撥給你
換句話說:
只要你配合流程把該做的都做好,產權過戶完成後,價金「結清到位」是制度在幫你守。
【實際流程,一次說清楚】
整個交易會被拆成 5 個關鍵步驟(約 2~3 個月):
1️⃣ 簽約
簽署買賣契約與履約保證申請書,開立履保專戶。
賣方交付權狀等產權文件,買方支付第一筆簽約款。
2️⃣ 用印+完稅
雙方準備過戶文件並完成用印,由地政士申報土地增值稅與契稅。
買方支付第二筆用印款,款項進履保專戶。
3️⃣ 貸款對保+補足自備款
銀行估價核貸,買方與銀行完成借款契約(對保)。
若貸款不足支付房價,買方需在期限內補足自備差額,自備款一併匯入履保專戶。
4️⃣ 過戶+清償舊貸
地政士辦理所有權移轉登記與新抵押權設定。
銀行新貸撥出後:
・先用部分款項清償賣方舊房貸,辦妥舊抵押塗銷
・餘額再匯入履保專戶,與買方自備款一起管理
5️⃣ 交屋+撥款結清
雙方現場點交屋況與設備,簽署交屋結案確認書。
符合條件後,由履保專戶依約扣除稅費與相關費用,再將尾款匯給賣方,整筆交易正式畫下句點。
【為什麼現在更需要履約保證?】
在交易期拉長到 2.5~3 個月的現在,中間變數只會更多、不會更少:
・專款專用:每一筆進出都有紀錄、有依據
・風險可控:任何一關出狀況,都可以在撥款前按下「暫停鍵」
・專業分工:建經公司、銀行、地政士共同把關金流、產權與稅務
・金流透明:無論是日後申報稅務或整體資產規劃,都更好交代
履約保證,不只是多一個帳戶,
而是幫你把這 2~3 個月的不確定,變成一套有規則、有順序、可追蹤的安全流程。