爸媽幫孩子買房,一個動作就讓稅金多出百萬?
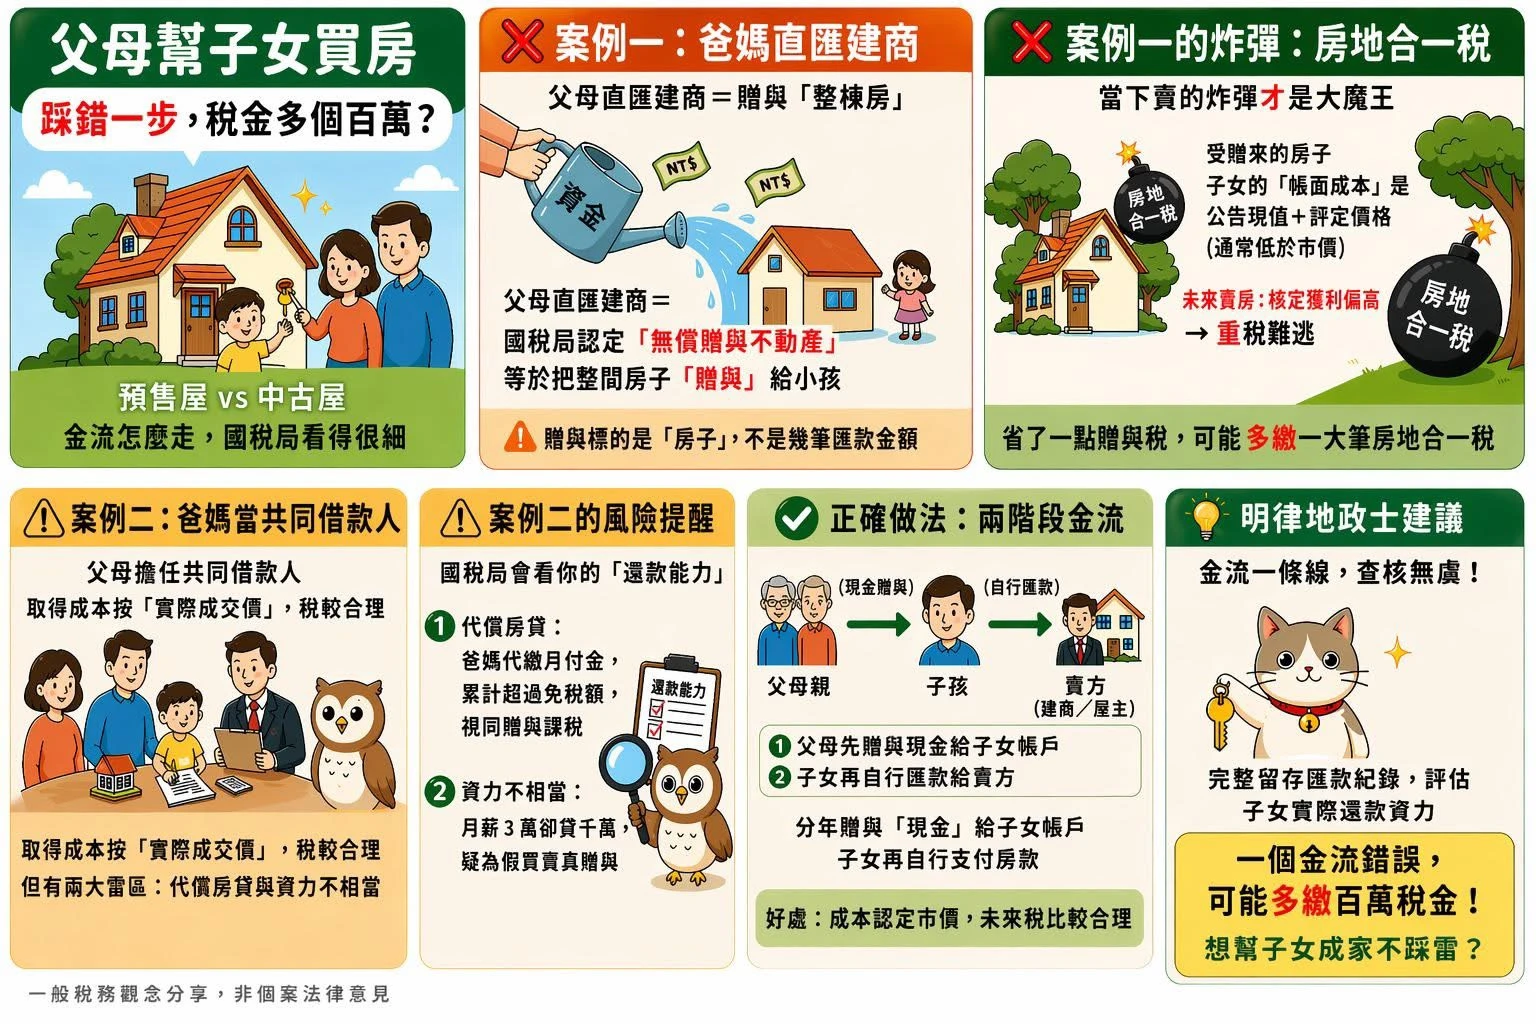
很多父母為了幫子女圓夢,直接把錢匯給建商或賣方,覺得方便又直接——但這樣做,國稅局的看法完全不一樣。
⚠️常見錯誤一:爸媽直接匯錢給建商
在國稅局眼裡,這筆錢等於爸媽把「整棟房子」贈與給子女,會被認定為「無償贈與不動產」。
💡重點來了:贈與的標的是「房子」,不是當初匯的那筆金額。
這樣會炸到哪裡?
子女未來賣房的時候,「購入成本」是以公告現值+評定價格來計算(通常遠低於市價)。成本被壓得很低,獲利就被算得很高,房地合一稅跟著飆,或許能省了一點贈與稅,卻多繳一大筆房地合一稅。
⚠️常見錯誤二:爸媽當共同借款人
這個做法取得成本按實際成交價計算,稅務上相對合理,但仍有兩個雷要注意——
1️⃣代繳房貸:如果爸媽每個月幫忙繳,累積超過免稅額,一樣會被課贈與稅,甚至被認定有漏報。
2️⃣資力不相當:月薪 3 萬卻貸了幾千萬,國稅局會懷疑這是假買賣、真贈與。
✏️正確做法:兩階段金流
步驟很簡單——
① 爸媽先把現金贈與到子女的帳戶
② 子女再自己匯款給建商或賣方
這樣做,子女的購入成本就是市價,未來賣房的稅負比較合理,省下的可能是六位數以上的稅金。
想幫孩子買房,方向是對的,但金流走錯一步,真的差很多。完整保留每一筆匯款紀錄,買房前先問清楚,是保護自己也保護孩子。
(本文僅為一般稅務觀念分享,非個案法律意見)
#不動產稅務 #法律實務分享